この記事に共感したら


こんにちは、レタス隊のうだひろえです。
この春、やっと、1年間の「W幼稚園期」が終わりました。
……そう、我が家の2歳差兄妹が、一緒に幼稚園に通う、つまり二人分の学費がかかる、子育て期最初の難関でした。
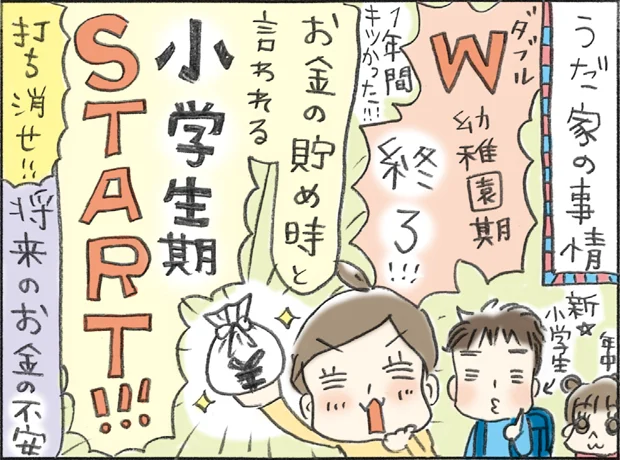
同時に、子育て期の「お金の貯め時」と言われる、小学生期がスタート。
浮いた分を貯金に回して、将来の不安を取り除きたい!と考えました。
そんな中で読んだ、レタスクラブ4月号の投資記事。
投資が怖い人でも、仕組みを理解できて投資デビューできるような内容です。
特に私の目を引いたのは、「今始めるなら、『つみたてNISA』か『iDeCo』!」という記事。
まさにコレ!でした。
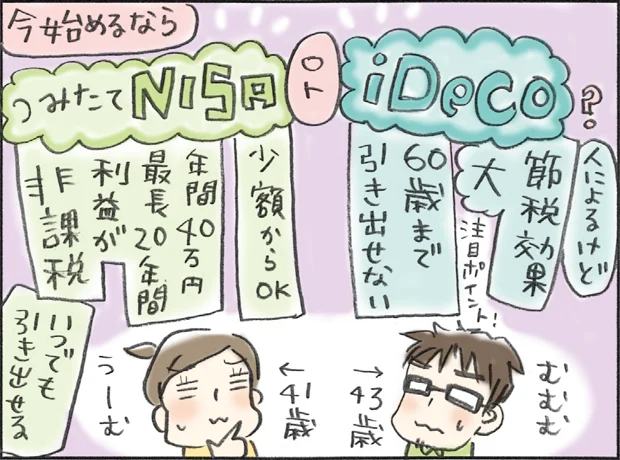
どちらも、毎月コツコツ積み立てて、長期投資でコツコツ増え、しかも税金がおトクになる制度。
なにそれどっちもやりたい!と思いますが、出せるお金に限りがありますので……。
どちらがいいのか、記事の内容を参考に徹底的に比較して、我が家の場合の結論を出してみたいと思います。
気になる特徴をざっくりとピックアップいたしますと……
【つみたてNISA】
積み立て金額:金融機関によっては100円〜
非課税になる金額/期間:年間40万円/最長20年間
【iDeco】
積み立て金額:5000円〜
非課税になる金額/期間:人による(!)/60歳まで
所得控除:掛金全額
口座開設/維持の手数料:開設時2777円〜、運用中(年間)2004円〜(毎月積立)、871円〜(年払い)
ここから「選びポイント」は、
(1)iDeCoは60歳まで引き出せないことから、【家族の年齢】(ライフプラン)によってベストな選択は異なる
(2)iDeCoは節税になるが、自分で所得税・住民税を払っていない人にはメリットはない。また、掛け金の上限が「会社員(企業年金ある/なし)」「公務員」「専業主婦」「自営業」によって異なるので注意。
と考えました。
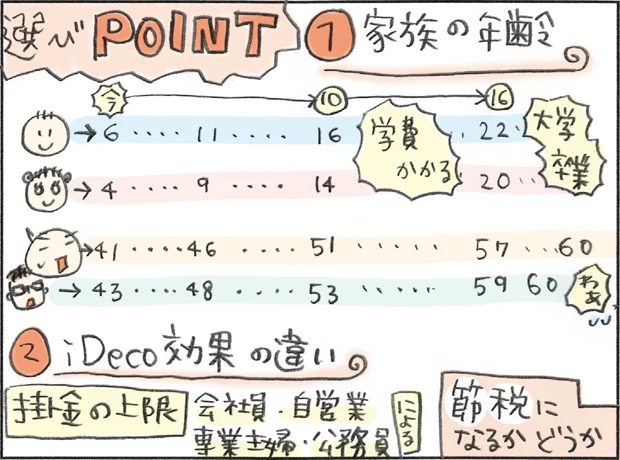
うちは、現在、夫43歳、私41歳、上の子6歳、下の子4歳。
教育費の貯金は別でやっているけれど、それでも、やっぱり、なにがあるかわからないから、ある程度「引き出せるお金」であってほしい。
うちは私が自営業だし、iDecoの節税効果は惹かれるけど、そこまでの収入が確約されるかというのも疑問。口座維持手数料も金融機関によって異なるようだから、悩ましい。
なので……。
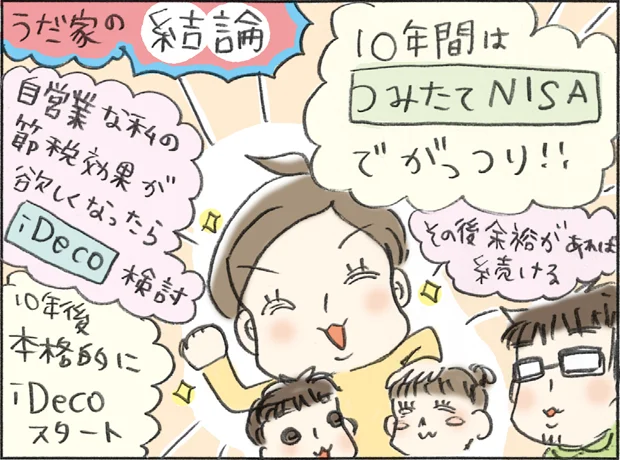
10年間は、【つみたてNISA】でがっつり!
仮に、月3万円を10年間、3%で運用すると、4,192,243円になります。(複利計算)
50万円以上の収益。非課税。いえい。
ちなみに20年間なら9,849,060円。非課税。すごい。できればやりたいです。
節税効果が欲しくなったら、iDecoを検討。遅くても10年後には本格スタートして、上限額いっぱい、老後に向けてのラストスパートかけよう!
という結論になりました。
皆様もぜひ、「我が家のベスト」、見つけてみてください。
作=うだひろえ
この記事に共感したら
Information
本ページはアフィリエイトプログラムによる収益を得ています
「私、離婚することにしたんだ」夫に尽くす妻が、そう決めた「本当の理由」/離婚するなら、今日かもしれない(1)

「やる気ないならさっさと消えろ」…この投稿は「推し」のため?/推し活で全てを失ったわたし(1)

土地代がタダだから...に惹かれて、義実家との「敷地内同居」をあっさり承諾してしまった、あの日/母親だから当たり前?(1)

妊娠3ヶ月、夫の暴力で妻は流産。胎児のエコー写真に隠された悲痛な思い【著者に聞く】
「どこかで休まない?」アフター中の新人ホストが、歌舞伎町で見つけた小さな店/29時の朝ごはん〜味噌汁屋あさげ〜(1)
読みものランキングをもっと見る
レタスクラブ最新号詳細