


この記事に共感したら


パートなどで働いている場合、超えないように意識せざるを得ないのが「年収の壁」。税金がかかり始める「壁」や社会保険に加入する「壁」などがあるのですが、それぞれの年収額がバラバラなうえ、頻繁に制度改正が行われているので、わかりにくいのが難点です。2026年10月からの制度改正点と合わせて、気になる「お金と働き方」について詳しく調べてみました。これからの働き方のヒントがわかるシミュレーション体験もぜひ、参考に!
・「年収の壁」とは…
「年収の壁」には、住民税や所得税がかかり始める「税金の壁」、年金保険料や健康保険料などを払って社会保険に加入する必要がある「社会保険の壁」、自身の年収が一定額を超えると、配偶者や家族の税金が高くなったり、扶養を外れて自身で健康保険や年金に加入したりする必要がある「扶養の壁」の3つがあります。
▼2026年秋以降はこうなる!
【106万円(社会保険料の壁)】
一定の条件を満たした場合に勤務先の社会保険(健康保険・厚生年金保険)への加入対象となる基準。
⇒撤廃!
※ただし、賃金に関わらず「週20時間以上」働くと厚生年金・健康保険への加入義務が生じます。
【119万円(住民税の壁)】
住民税が課税される基準の目安。年収119万円以下であれば、住民税(所得割・均等割)がかかりません。住民税の新基準は、自治体により適用時期や金額が異なる。
⇒基準額が約110万円→約119万円に引き上げ!
【130万円(扶養の壁)】
年収130万円以上になると、配偶者や家族の扶養からは外れて、勤務先の社会保険や国民年金、国民健康保険に自分で加入する必要がある。2026年4月より導入された「契約上の年収に基づき判定する」という判定方法は維持。
⇒変更なし。
【178万円(所得税の壁)】
所得税が課税される基準の目安。
⇒2026年分から基準額が160万円から178万円(基礎控除104万円+給与所得控除74万円)に引き上げ!
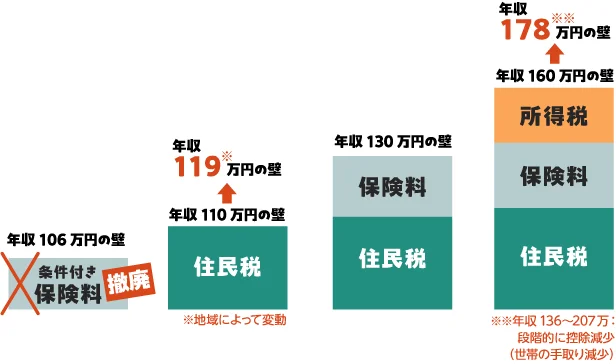
つまり…2026年10月1日以降は、社会保険の加入基準から年収基準が外れ、労働時間基準になったことが大きな改正点。これまでのような年収調整は不要になり、週20時間を超えない働き方をすれば、社会保険の加入対象となりません。また、年収106万円以内でも週20時間以上勤務すれば、社会保険の加入対象となります。
2026年からは、所得税、住民税がかかり始める年収額も上がっています。
パートやアルバイトなどで短時間働く人にとって関心が高い「130万円の壁」と「178万円の壁」。このラインを超えるとどうなるのかみてみましょう。
年収130万円を超えると、配偶者や家族の扶養から外れて、自分で年金保険料と健康保険料を支払うことになります。
<勤務先の社会保険に加入できる場合>
厚生年金と健康保険組合などに加入し、厚生年金保険料と健康保険料を支払います。労使折半で、会社も半分払ってくれる制度です。
<勤務先の社会保険に加入できない場合>
自分で国民年金保険と国民健康保険に加入してそれぞれの保険料を払うことになります。
また勤務先の企業で社会保険に入ると、さまざまなメリットを受けられます。
*年金が増える!
厚生年金に加入する分、将来受け取れる年金額が増える。
⇒例えば…
子育てがひと段落して再び働き始める際、正社員として勤務して厚生年金に加入した場合、扶養内で働いた場合に比べて将来もらえる年金は確実に増える(加入期間が長く、賃金が高いほど年金額は増える)。
*傷病手当金がもらえる!
病気やケガで会社を休んだ時、健康保険から給料の一部が補償される。1日当たりの金額は、標準報酬月額÷30日×3分の2で、最長1年6カ月まで(通算)。
⇒例えば…
報酬月額の平均30万円の場合、1日当たり約6,667円。1カ月休んだとすると月額約20万円が支給される。
*出産手当金がもらえる!
産前・産後の産休期間中の生活を支えるために、健康保険から給料の一部が補償される。1日当たりの支給額は、標準報酬月額÷30日×3分の2×産休を取った日数。
⇒例えば…
報酬月額の平均30万円の場合、1日当たり約6,667円。産休期間が98日間として6,667円×98日=約65万円が支給される。
*教育訓練給付金がもらえる!
新たな技術や知識を身につけるために教育訓練講座を受講し修了すると、費用の一部が支給される。雇用保険の制度。
⇒例えば…
一般教育訓練給付制度では、費用の20%相当額、10万円を上限として給付金を受け取れるため、50万円の受講料がかかる講座を受講し修了した場合、10万円の給付金が支給される。
年収が178万円を超えたら所得税がかかり始めます。所得税の計算は、年収から給与所得控除(74万円)と基礎控除(104万円)を引き、さらに社会保険料控除などを引いて課税所得を出します。残った課税される所得に税率(課税所得195万円未満は5%)をかけた金額が所得税になります。つまり178万円を少し超えたくらいでは払う所得税はそれほど大きな金額にはなりません。所得税がかかる分、増えた年収そのままが手取りになるわけではありませんが、働いて増えた分だけ手取りも確実に増えます。
*所得税は増えるが手取りは大幅UP!
⇒例えば…
年収360万円で働いた場合(扶養なし、社会保険料控除を年収の15%として計算)、所得税は年約4万3000円(復興所得税は勘案せず)、月々約30万円の収入に対して約3600円の負担となる。
※令和8年の場合。扶養親族の有無、控除額により異なります。
家事・育児と仕事とのライフワークバランスをどうとればいいの?「年収の壁」を意識して扶養内で働いた方がいいの?など、働き方に迷っている人は、生涯収支を可視化できる「イフキャリ」を使ってみるのも手。「イフキャリ」は、自身の現在・将来の働き方や年収、家族構成などを入力すると、それに沿った生涯収支を簡単に試算できる東京都のサービスです。登録不要で、お金とキャリアについてのアドバイスや、自分に合った東京都の支援策などを教えてもらえます。
将来の働き方に迷う3名が、「イフキャリ」でシミュレーションしてみました!
▼解説してくれたのは…
丸山晴美さん/22歳のときに節約に目覚め、1年で200万円を貯めた経験がメディアに取り上げられ、その後節約アドバイザーとして独立。ファイナンシャルプランナー、消費生活アドバイザー。近著に、『お金の話をするとパートナーが不機嫌になります: 年300万円貯める二馬力時代のお金の戦略』(東洋経済新報社)。
[Aさん/32歳。2歳と4歳を育児中。出産で退職し、子育てが落ち着いたら仕事復帰したいと考えているが、どういう働き方にするか迷っている]
<扶養内パート職で復職した場合>
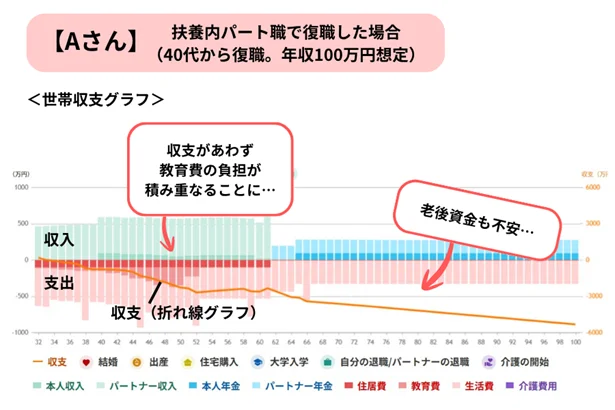
*設定内容/20代:正社員(年収300万円)/30代:就労なし/40代・50代:パート(年収100万円)/60代:パート(年収50万円)/退職金なし
※「イフキャリ【フル版】」のシミュレーション結果です(以下同)
<契約社員で復職し、正社員になった場合>
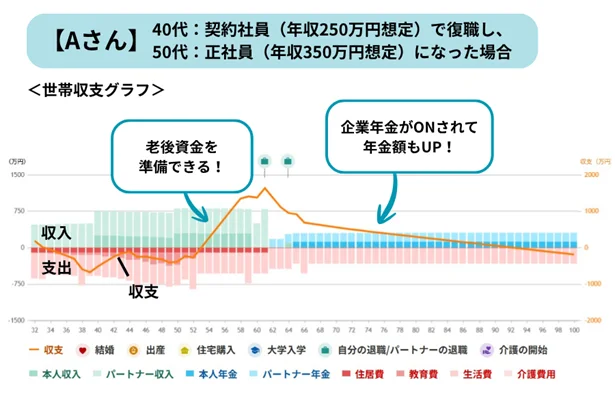
*設定内容/20代:正社員(年収300万円)/30代:就労なし/40代:契約社員(年収250万円)/50代:正社員(年収350万円)/60代:就労なし/退職金100万円
*その他設定内容/パートナー:35歳、年収600万円の会社員。退職金300万円。貯蓄300万円 子:2歳、4歳。いずれも小・中・高校は公立、大学は私立
⇒「イフキャリ」でマッチング!Aさんにおすすめの【東京都の制度】は…
「キャリアチェンジ再就職支援事業」「オンライン就職支援」「家庭と仕事の両立支援ポータルサイト(育児)」「女性しごと応援テラス」「Jobトライ(ミドルインターンシッププログラム)」など
⇒FP・丸山さんからの解説&アドバイス
「子育てがひと段落した40代からの復帰でも約20年間は働くことになります。そのためこの先の生涯収入を計算すると、扶養内パートで働く場合と契約社員から正社員となった場合で約4,000万円もの差に!正社員になれば厚生年金加入で老後の年金が増えるし、退職金も受け取れるほか、iDeCoに加入して老後資金をおトクに貯めることもでき、老後不安が減らせます。
子どもの教育費のピークとなる50代に夫婦でしっかり稼いでいれば、家計の赤字が大幅に削減されます。できれば30代のうちから復帰して、正社員を目指し、世帯収支のマイナスを抑える働き方をしていくといいでしょう。ブランクは短いほうが、社会復帰もスムーズ。子育て支援も充実してきているので、保育園の費用などは以前よりかからなくなっているのも助かります」。
[Bさん/42歳。子12歳。年収の壁を超えたくなくて、毎年、ギリギリの収入になるよう調整。でも子どもも成長したし、労働時間を増やして扶養を外れて働くか迷い中]
<扶養内のパート職で働き続けた場合>
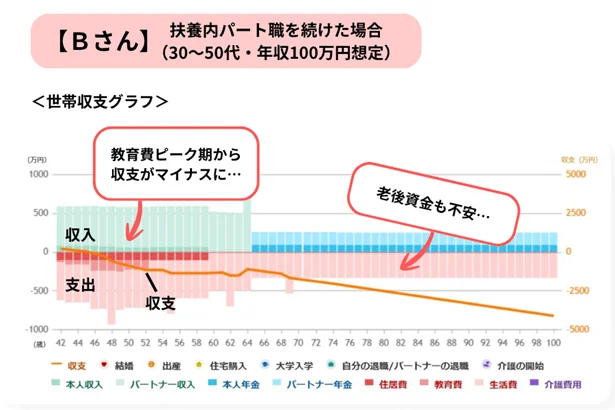
*設定内容/20代:正社員(年収300万円)/30代・40代・50代:パート(年収100万円)/60代:就労なし/退職金なし
<扶養を外れて契約社員になった場合>
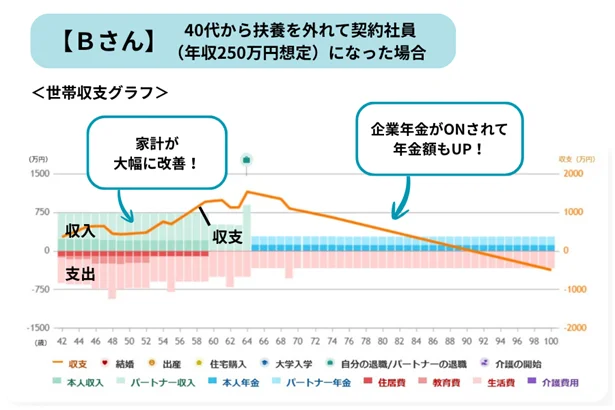
*設定内容/20代:正社員(年収300万円)/30代:パート(年収100万円)/40代・50代:契約社員(年収250万円)/60代:就労なし/退職金なし
*その他設定内容/パートナー:42歳、年収650万円の会社員。退職金400万円。貯蓄200万円 子:12歳。小・中学校は公立、高校・大学は私立
⇒「イフキャリ」でマッチング!Bさんにおすすめの【東京都の制度】は…
「キャリアチェンジ再就職支援事業」「オンライン就職支援」「女性向けキャリアチェンジ・キャリアアップ支援事業」など
⇒FP・丸山さんからの解説&アドバイス
「42歳で今さら…と思うかもしれませんが、まだまだ先は長い。ここで一念発起して働き方を変え、収入を上げると、家計の状況もかなり改善されていきます。
老後不安を解消するには、①iDeCoに加入する、②資産寿命が延びるように毎月の出費を抑えていく、③ねんきん定期便でざっくりとした年金の額を把握し、それだけで暮らせるのかシミュレーションしてみるなどの行動がおすすめです。
教育費にたくさんお金を使ってしまうと老後資金が残りにくいので、どの範囲まで出せるかを子どもとしっかり話し合っておくことも大事です」。
[Cさん/39歳。子どもの小学校入学に伴い、労働時間をどう調整するかが悩みの種。正社員から、時間の融通を利かせやすいパート職に転職しようかと考えている]
<正社員を続けた場合>
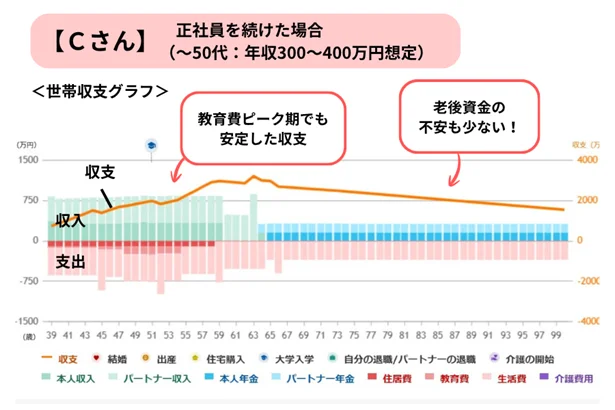
*設定内容/20代:正社員(年収300万円)/30代・40代:正社員(年収350万円)/50代:正社員(年収400万円)/60代:就労なし/退職金150万円
<扶養内パート職になった場合>
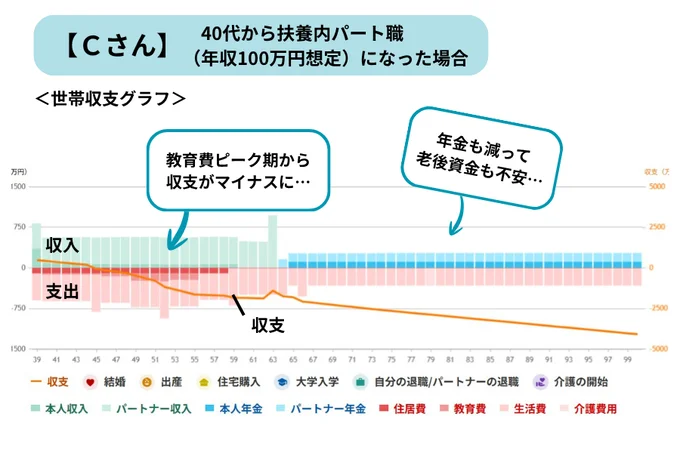
*設定内容/20代:正社員(年収300万円)/30代:正社員(年収350万円)/40代:パート職(年収100万円)/50代:パート職(年収100万円)/60代:就労なし/退職金なし
*その他設定内容/パートナー:40歳、年収600万円の会社員。退職金500万円。貯蓄200万円 子:6歳。小・中学校は公立、高校・大学は私立
⇒「イフキャリ」でマッチング!Cさんにおすすめの【東京都の制度】は…
「家庭と仕事の両立支援ポータルサイト(育児)」「はたらく女性スクエア」「女性しごと応援ナビPlus」「成長産業分野へのキャリアシフト等支援事業」など
⇒FP・丸山さんからの解説&アドバイス
「子どもの放課後や長期休暇の過ごし方に不安を感じ、転職を考える方が増えるタイミングです。しかし、ここで収入を大幅にダウンさせてしまうと、この先かかる教育費や老後資金の準備が難しくなり、家計収支がかなり不安に。学童保育が充実している自治体に引っ越したり、時短勤務をする、子育てに理解のある会社に転職するなどして収入をなるべく落とさない方法を検討してみましょう」。
* * *
物価高で貯蓄できない世帯が増えているうえ、教育費は高騰し老後資金についても不安は尽きません。仕事、家事、子育て、趣味、自己実現など、バランスの取り方は人それぞれですが、いま一度働くことに向き合ってみましょう。実は、「年収の壁」にとらわれる働き方をしているのは、長い目で見るともったいないことかもしれません。イフキャリなどの便利なツールや相談窓口を利用して、少し将来のことを考えてみませんか。
監修=丸山晴美、取材・文=生島典子
【レタスクラブ/PR】
この記事に共感したら
Information

「やる気ないならさっさと消えろ」…この投稿は「推し」のため?/推し活で全てを失ったわたし(1)

舌打ちと不機嫌オーラで妻を威圧する夫。冷え切った関係に悩む妻は、ある日ついに離婚を決意【著者に聞く】
「どこかで休まない?」アフター中の新人ホストが、歌舞伎町で見つけた小さな店/29時の朝ごはん〜味噌汁屋あさげ〜(1)
「私たち被害者でしょ?」家に投石、落書き、鍵穴に接着剤。動画の拡散で自宅が特定されたいじめ加害者家族【著者に聞く】
15歳で地元を離れ舞妓の道へ。引退後、22歳で高校生になった女性の話/舞妓をやめたそのあとで(1)
読みものランキングをもっと見る
レタスクラブ最新号詳細

